Uma fatura não paga custa mais do que o seu valor nominal: prende dinheiro que já ganhou, consome horas da sua equipa em cobranças e, se nunca for paga, tem de ser substituída por muitas vezes o seu valor em novas vendas.
A calculadora de data de vencimento de pagamento dá-lhe uma data por fatura. Este artigo é sobre o dia seguinte a essa data, quando o dinheiro não chegou, e sobre como quantificar o que isso realmente custa.
Uma fatura, acompanhada do vencimento até ser dada como incobrável
Veja um exemplo realista: uma pequena agência fatura a um cliente empresarial 6.000 € com prazo de 30 dias. A data de vencimento passa. Eis o que normalmente acontece a seguir e o que isso significa.
| Dias após o vencimento | O que normalmente acontece | O que significa para si |
|---|---|---|
| 1 | A fatura está em atraso. No comércio B2B na UE, os juros de mora e uma indemnização de 40 € pelos custos de cobrança podem ser reclamados a partir deste dia, sem aviso prévio | Legalmente, têm de lhe pagar mais. Na prática, ainda ninguém reparou |
| 3 a 7 | É enviado um lembrete amigável, se alguém se lembrar | O primeiro custo: alguém verifica a conta bancária e escreve um e-mail |
| 14 a 21 | Segundo lembrete, muitas vezes por telefone | O cliente menciona um número de nota de encomenda em falta ou um endereço errado na fatura |
| 30 | Aviso final com prazo firme, juros e taxas indicados | A relação fica tensa; o trabalho para este cliente é muitas vezes suspenso |
| 45 a 60 | Agência de cobranças ou procedimento de injunção judicial | Custos externos e um cliente que muito provavelmente perdeu |
| 90 ou mais | A dívida é dada como incobrável | O montante total torna-se uma perda |
A maioria das faturas nunca passa da segunda linha. É exatamente esse o ponto: o custo do atraso no pagamento decide-se nas primeiras duas semanas após o vencimento, não na agência de cobranças.
Custo 1: o dinheiro que está a financiar
Até o cliente pagar, está a emprestar-lhe 6.000 € sem juros. Se essa diferença for coberta pelo seu descoberto bancário a 9% ao ano, 45 dias de atraso custam 66,58 €:
6.000 € × 9% × 45 / 365 = 66,58 €
Numa única fatura, parece inofensivo. Numa empresa inteira, não é. As equipas financeiras medem-no como prazo médio de recebimentos (PMR): quantos dias de receita estão, em média, retidos em faturas por pagar.
Para uma empresa com 720.000 € de receita anual, um dia de receita é cerca de 1.973 €. Portanto:
| Os clientes pagam em média... | Dinheiro retido em contas a receber |
|---|---|
| 10 dias depois do acordado | cerca de 19.700 € |
| 30 dias depois do acordado | cerca de 59.200 € |
| 45 dias depois do acordado | cerca de 88.800 € |
É dinheiro que não pode gastar em salários, fornecedores ou stock, e sobre o qual pode estar a pagar juros entretanto. Receber dez dias mais cedo liberta o mesmo dinheiro que um pequeno empréstimo bancário, sem o empréstimo.
Custo 2: o tempo gasto em cobranças
Cada fatura em atraso gera trabalho que ninguém planeou: verificar o extrato bancário, encontrar a fatura, escrever o lembrete, ligar ao departamento de contabilidade do cliente, reenviar uma cópia corrigida, registar quem prometeu o quê.
Assuma três horas ao longo da vida de uma fatura em atraso, a um custo interno de 40 € por hora. São 120 € por fatura em atraso, antes de alguém ter feito qualquer trabalho faturável. Com dez faturas em atraso por mês, está a pagar uma função a tempo parcial cujo único trabalho é pedir dinheiro que já lhe é devido.
O custo menos visível é o trabalho que não foi feito nessas horas, e a atenção do proprietário, que tende a ir para o único cliente que não pagou em vez dos dez que poderiam comprar.
Custo 3: a fatura que nunca é paga
Se os 6.000 € forem dados como incobráveis, a perda não é de 6.000 € de receita. São 6.000 € de lucro, porque já pagou o trabalho, os materiais e o tempo. Para recuperar esse lucro, tem de vender muito mais do que 6.000 €.
Vendas necessárias para substituir uma dívida incobrável = dívida incobrável / margem de lucro líquida
| A sua margem de lucro líquida | Novas vendas necessárias para substituir 6.000 € |
|---|---|
| 5% | 120.000 € |
| 10% | 60.000 € |
| 15% | 40.000 € |
| 20% | 30.000 € |
| 30% | 20.000 € |
Com uma margem de 10%, uma única fatura de 6.000 € não paga anula o lucro de 60.000 € de negócio normal. É esse o número que vale a pena recordar quando decidir quão cedo enviar o primeiro lembrete.
Em muitos países, pode corrigir o IVA que já pagou sobre uma fatura definitivamente incobrável. As condições variam de país para país, por isso verifique-as com o seu contabilista antes de dar qualquer dívida como incobrável.
A conta total do exemplo
| Item de custo | 45 dias de atraso, depois paga | Nunca paga |
|---|---|---|
| Financiamento a 9% | 66,58 € | 66,58 € e a aumentar |
| Tempo da equipa | 120 € | 200 € ou mais |
| Cobrança externa | nenhum | taxas variáveis, muitas vezes uma percentagem do montante |
| Lucro perdido | nenhum | 6.000 € |
| Vendas necessárias para recuperar com margem de 10% | nenhumas | 60.000 € |
O que pode reclamar
Para clientes empresariais na UE, a Diretiva dos Atrasos de Pagamento (2011/7/UE) dá-lhe duas coisas no momento em que a data de vencimento acordada passa, sem ter de enviar primeiro um lembrete:
- Juros legais de, pelo menos, a taxa de referência mais 8 pontos percentuais ao ano. A Alemanha fixa-os em 9 pontos acima da sua taxa de base para B2B.
- Uma compensação fixa de 40 € pelos custos de recuperação, mais custos razoáveis acima disso.
Apenas a título ilustrativo: se a taxa de referência fosse de 2%, o mínimo da UE seria de 10% ao ano, e 45 dias sobre 6.000 € dariam cerca de 73,97 € de juros mais 40 €. Isso cobre aproximadamente o custo de financiamento. Não cobre o tempo da equipa e de nada serve perante uma dívida incobrável.
A maioria das pequenas empresas nunca o reclama, porque quer manter o cliente. É uma escolha legítima. Indicar os juros e os 40 € nos seus termos e condições continua a ajudar: mostra ao cliente que a sua data de vencimento é para ser levada a sério e dá-lhe algo a que se referir num aviso final, se alguma vez chegar a esse ponto.
Os consumidores são tratados de forma diferente em cada país. Não aplique taxas de juro B2B nem os 40 € a clientes particulares sem verificar as suas regras nacionais.
Porque é que as faturas ficam realmente por pagar
Poucas faturas em atraso são de má-fé. A maioria enquadra-se num punhado de categorias comuns, e cada uma tem uma solução diferente.
| Motivo | Frequência | Solução |
|---|---|---|
| A fatura foi para a pessoa ou caixa de correio errada | muito frequente | Peça o endereço de contas a pagar quando recebe a encomenda |
| Falta o número da nota de encomenda ou a referência | muito frequente, com clientes maiores | Peça-o antes de faturar, não depois |
| Um erro na fatura (montante, endereço, número fiscal) | frequente | Corrija os dados no registo do cliente, uma única fonte para cada fatura |
| O cliente paga em ciclos mensais e simplesmente falhou um | frequente | Alinhe os seus prazos com o ciclo deles, ou fature mais cedo |
| Uma disputa sobre o trabalho | ocasional | Esclareça em poucos dias, emita uma nota de crédito para a parte contestada e receba o resto |
| Dificuldades reais de tesouraria | ocasional | Acorde um plano de pagamento cedo, pare de alargar o crédito |
Quatro desses seis resolvem-se antes de a fatura ser sequer enviada. O resto resolve-se ao detetar rapidamente.
O que realmente reduz o custo
- Acorde termos claros e coloque a data de vencimento na fatura como uma data. "30 dias" deixa margem para interpretação; "vence a 2 de outubro de 2026" não. Como funcionam os termos comuns, incluindo quanto custa realmente um desconto por pagamento antecipado, é explicado em termos de pagamento explicados.
- Envie uma nota curta antes da data de vencimento. Deteta a caixa de correio errada e o número da nota de encomenda em falta enquanto ainda há tempo.
- Faça o acompanhamento no dia seguinte, não no mês seguinte. Cada linha na cronologia acima fica mais cara do que a anterior.
- Peça um adiantamento em trabalhos grandes e a clientes novos.
- Mantenha uma única lista do que está em aberto. Não na cabeça de alguém, não numa folha de cálculo atualizada às sextas-feiras.
Ver o que está em aberto, todos os dias
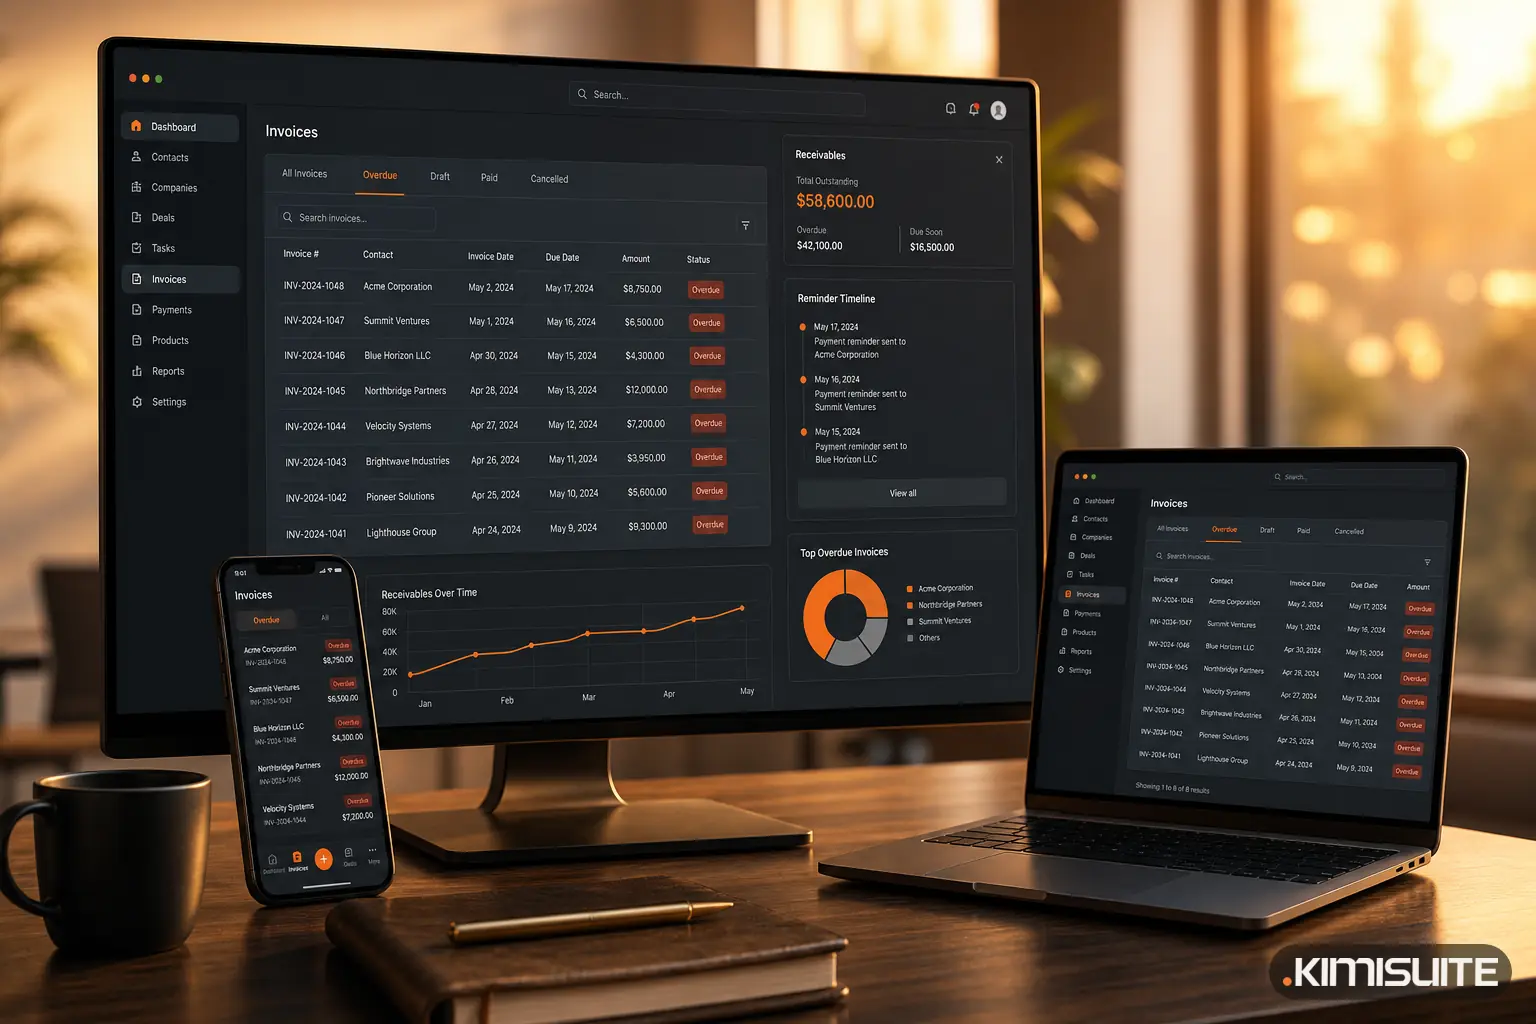
O último ponto é aquele com que a maioria das pequenas empresas mais se debate, porque as faturas vivem num sítio, o extrato bancário noutro e os lembretes no calendário de alguém. No CRM Business Hub, cada fatura mostra se está por pagar, parcialmente paga, paga ou vencida, os pagamentos parciais são registados nessa fatura e os lembretes de pagamento podem ser enviados automaticamente, para que uma fatura vencida seja detetada no primeiro dia e não no trigésimo. Funciona dentro do seu espaço de trabalho KIMISUITE, faturado por espaço de trabalho e não por utilizador. Cancele a qualquer momento · Sem permanência mínima · 14 dias grátis.