Winstmarge is uw winst uitgedrukt als aandeel van de verkoopprijs, terwijl opslag dezelfde winst is uitgedrukt als aandeel van de kostprijs. Eén euro winst levert dus altijd twee verschillende percentages op.
Dat klinkt als een detail voor accountants. Dat is het niet. Haal de twee één keer door elkaar in een prijslijst en elke offerte die u daarna verstuurt, draagt de fout jarenlang stilletjes met zich mee.
De twee formules naast elkaar
Beide vertrekken van hetzelfde getal: brutowinst, oftewel verkoopprijs min kostprijs. Het enige verschil is waardoor u het deelt.
| Formule | Beantwoordt de vraag | |
|---|---|---|
| Brutowinst | Verkoopprijs − kostprijs | Hoeveel geld blijft er per verkoop over? |
| Winstmarge | Brutowinst ÷ verkoopprijs × 100 | Welk deel van elke gefactureerde euro houd ik over? |
| Opslag | Brutowinst ÷ kostprijs × 100 | Hoeveel tel ik op bij wat ik heb betaald? |
Omdat de verkoopprijs altijd hoger is dan de kostprijs (zolang u winst maakt), is de marge altijd het kleinste van de twee percentages.
Een uitgewerkt voorbeeld
Een kleine leverancier van kantoorapparatuur koopt een monitorarm voor €60 en verkoopt die voor €100.
| Berekening | Resultaat | |
|---|---|---|
| Brutowinst | €100 − €60 | €40 |
| Winstmarge | €40 ÷ €100 | 40% |
| Opslag | €40 ÷ €60 | 66,7% |
Zelfde product, zelfde €40. Zeg "we verdienen er 40% op" en "we zetten er 66,7% op" en beide uitspraken kloppen. De problemen beginnen wanneer iemand "40%" zegt en de luisteraar de andere hoort.
De fout die echt geld kost
Hier is de klassieke versie. De eigenaar beslist dat het bedrijf een marge van 30% nodig heeft om huur, lonen en winst te dekken. De persoon die de prijslijst bijhoudt, leest "30%" en telt 30% bij de kostprijs op.
Een product dat €70 kost, wordt dan geprijsd op €91. De brutowinst is €21, en €21 ÷ €91 is een marge van 23,1%, geen 30%.
De juiste prijs voor een marge van 30% is kostprijs ÷ (1 − 0,30) = €70 ÷ 0,70 = €100.
Reken dat door naar een heel jaar. Stel dat het bedrijf voor €140.000 aan goederen inkoopt en alles verkoopt:
| Prijsregel | Omzet | Brutowinst | Werkelijke marge |
|---|---|---|---|
| 30% opslag (de fout) | €182.000 | €42.000 | 23,1% |
| 30% marge (de bedoeling) | €200.000 | €60.000 | 30,0% |
Het verschil is €18.000 aan brutowinst per jaar, en niemand maakte een fout die hij kon zien. Elke factuur was correct berekend. De regel erachter was fout.
De ene omrekenen naar de andere
U hoeft niet elke keer opnieuw te rekenen. De omrekening ligt vast:
- Marge = opslag ÷ (100 + opslag) × 100
- Opslag = marge ÷ (100 − marge) × 100
| Opslag | Komt overeen met marge |
|---|---|
| 10% | 9,1% |
| 20% | 16,7% |
| 25% | 20,0% |
| 33,3% | 25,0% |
| 50% | 33,3% |
| 66,7% | 40,0% |
| 100% | 50,0% |
| 150% | 60,0% |
| 200% | 66,7% |
Twee rijen zijn het onthouden waard: een opslag van 50% is een marge van 33,3%, en een opslag van 100% is een marge van 50%. De kostprijs verdubbelen betekent niet dat u 100% van de prijs overhoudt. Het betekent dat u de helft overhoudt.
Als u liever niet zelf rekent, neemt de winstmargecalculator een kostprijs en een verkoopprijs en toont hij marge, opslag en brutowinst samen. De opslagcalculator werkt andersom: voer de kostprijs in en de opslag of de marge die u wilt, en u krijgt de verkoopprijs.
Wanneer gebruikt u welke
Geen van beide getallen is "juist". Het zijn instrumenten voor verschillende taken.
| Situatie | Gebruik | Waarom |
|---|---|---|
| Een prijs bepalen vanaf een leveranciersfactuur | Opslag | U vertrekt van de kostprijs die u kent |
| Controleren of prijzen uw vaste lasten dekken | Marge | Vaste lasten worden uit de omzet betaald, dus vergelijk gelijke met gelijke |
| Overleg met uw accountant of bank | Marge | Winst- en verliesrekeningen rapporteren de brutomarge |
| Producten met sterk verschillende kostprijzen vergelijken | Marge | Die toont welk product meer verdient per gefactureerde euro |
| Het team briefen over een prijsregel | Een van beide, maar zeg welke | De meeste fouten komen van een percentage zonder naam |
De praktische regel: schrijf nooit een kaal percentage in een prijslijst of prijsbeleid. Schrijf "30% marge" of "43% opslag". Het kost twee woorden en verwijdert de meest voorkomende prijsfout in kleine bedrijven.
Wat marge niet is
Een paar grenzen helpen de begrippen zuiver te houden:
- Brutomarge is geen nettowinst. Die trekt alleen de kostprijs van het goed of de dienst zelf af. Huur, lonen, software en verzekeringen moeten er nog uit.
- Opslag is geen omgekeerde korting. 25% erbij en daarna 25% eraf brengt u niet terug bij het begin. €100 plus 25% is €125, en €125 min 25% is €93,75.
- Een hoge opslag is niet automatisch een goede prijs. Een opslag van 200% op een product dat twee keer per jaar verkoopt, levert minder op dan een opslag van 25% op een product dat elke dag verkoopt.
Dat laatste punt weegt het zwaarst bij kortingen. Een korting wordt van de verkoopprijs afgetrokken, maar komt volledig uit uw marge. Daarom kan een "kleine" korting van 10% veel meer winst kosten dan ze lijkt. Het vervolgartikel over de werkelijke kosten van een korting maakt die berekening volledig.
Houd de prijs op één plaats
De meeste margefouten worden niet één keer gemaakt. Ze worden gekopieerd. Een prijs wordt in een spreadsheet berekend, in een offerte getypt, opnieuw in een factuur getypt, en een jaar later weet niemand meer welke versie actueel is.
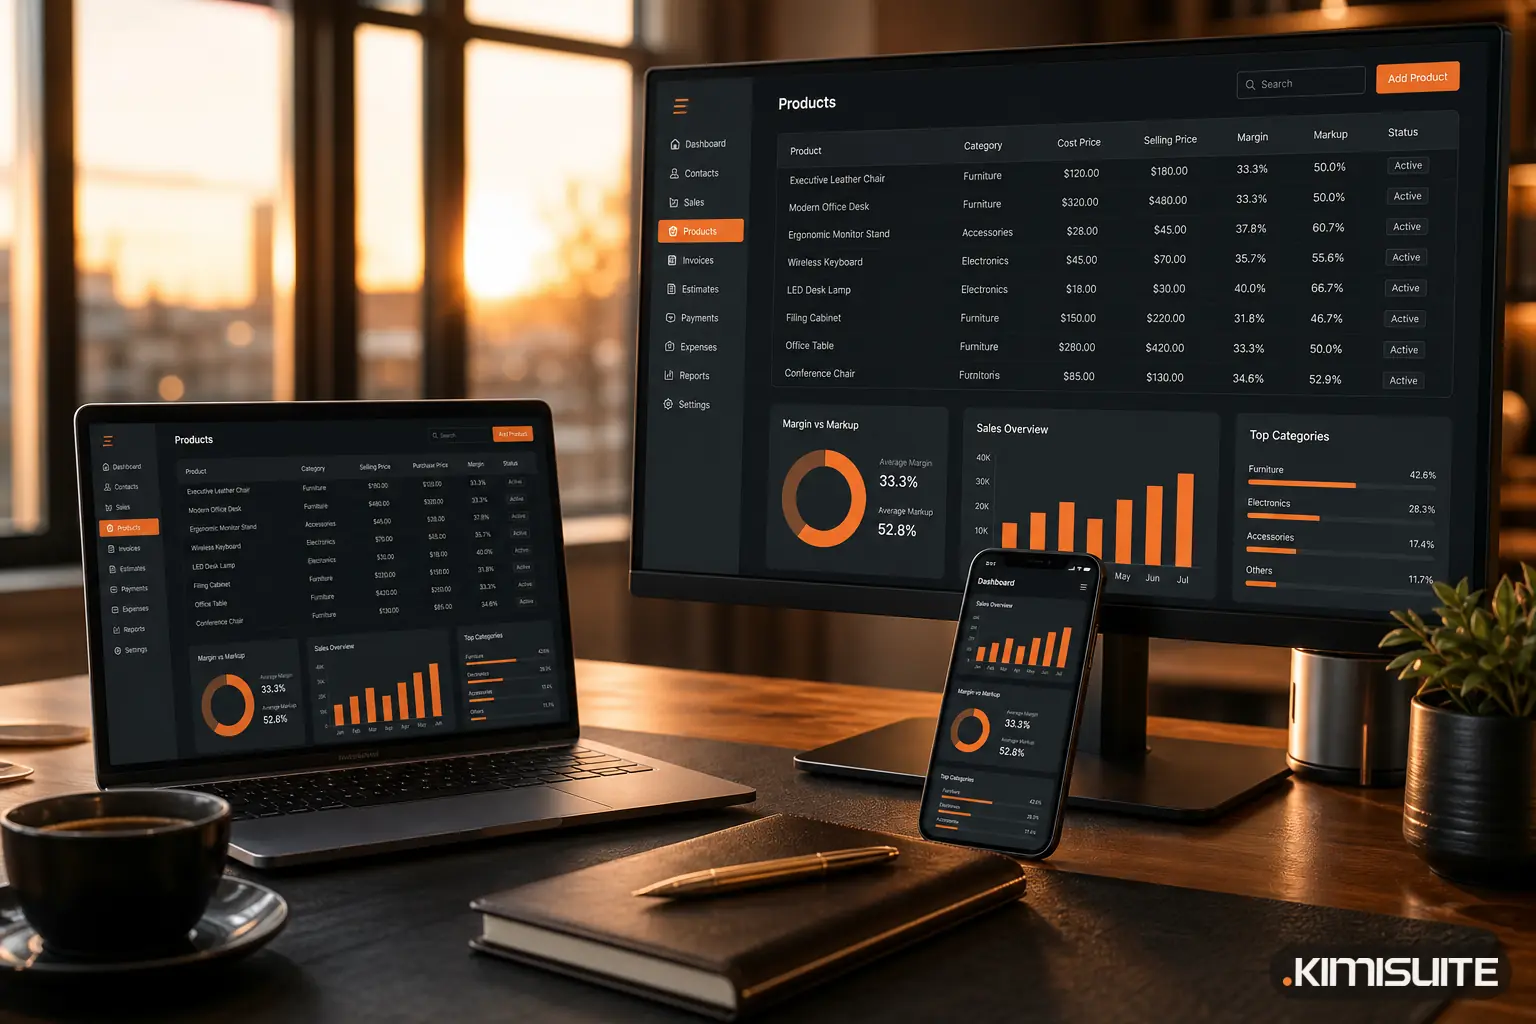
De oplossing is saai en doeltreffend: bewaar elk product en elke dienst met zijn prijs in één catalogus, en bouw elke offerte en factuur op vanuit die catalogus in plaats van uit het geheugen. In CRM Business Hub staan uw producten en diensten in één lijst binnen uw KIMISUITE-werkruimte, zodat de prijs die uw team offreert de prijs is waartoe u hebt besloten, niet degene die iemand zich herinnerde.
Beslis of u op marge of op opslag prijst, schrijf het op met het woord erbij, en laat de catalogus het in elk document meedragen. CRM Business Hub draait in uw werkruimte, gefactureerd per werkruimte in plaats van per gebruiker. Altijd opzegbaar · Geen minimumtermijn · 14 dagen gratis.