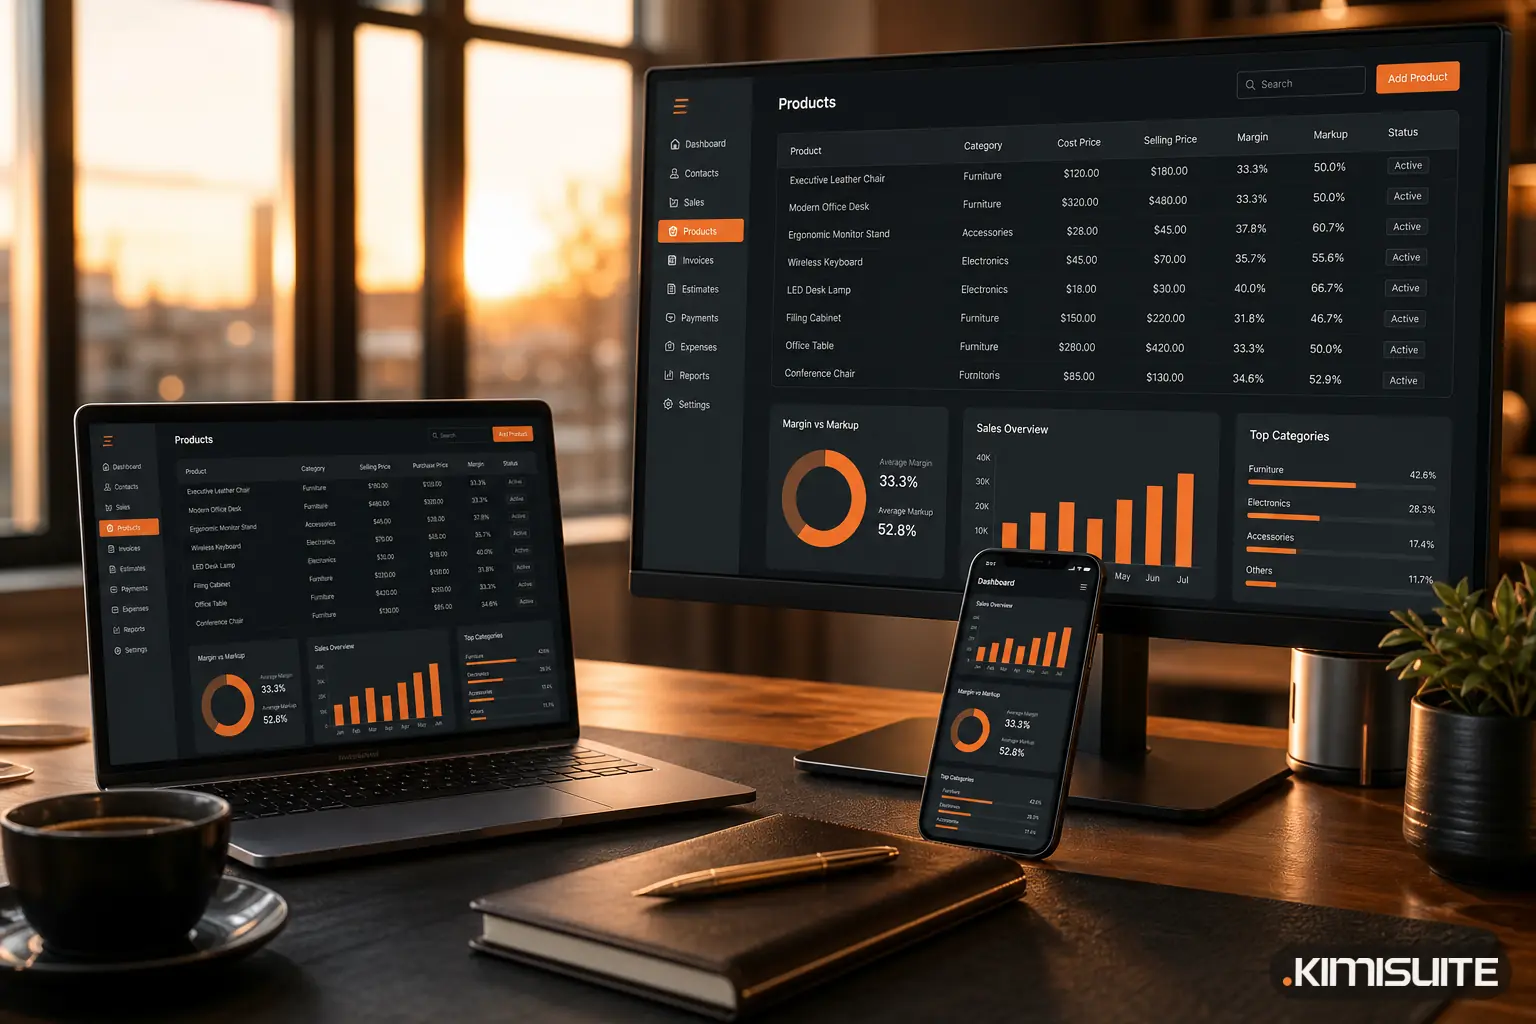
Vinstmarginal är din vinst uttryckt som en andel av försäljningspriset, medan påslag är samma vinst uttryckt som en andel av kostnaden, så en euro i vinst ger alltid två olika procentsatser.
Det låter som en detalj för redovisningsekonomer. Det är det inte. Blanda ihop dem en enda gång i en prislista så bär varje offert du skickar därefter med sig felet, tyst, i åratal.
De två formlerna sida vid sida
Båda utgår från samma siffra: bruttovinst, det vill säga försäljningspris minus kostnad. Den enda skillnaden är vad du delar den med.
| Formel | Besvarar frågan | |
|---|---|---|
| Bruttovinst | Försäljningspris − Kostnad | Hur mycket pengar blir kvar per försäljning? |
| Vinstmarginal | Bruttovinst ÷ Försäljningspris × 100 | Hur stor andel av varje fakturerad euro behåller jag? |
| Påslag | Bruttovinst ÷ Kostnad × 100 | Hur mycket lägger jag på utöver det jag betalade? |
Eftersom försäljningspriset alltid är högre än kostnaden (så länge du gör vinst) är marginalen alltid den lägre av de två procentsatserna.
Ett räkneexempel
En liten leverantör av kontorsutrustning köper en monitorarm för 60 € och säljer den för 100 €.
| Beräkning | Resultat | |
|---|---|---|
| Bruttovinst | 100 € − 60 € | 40 € |
| Vinstmarginal | 40 € ÷ 100 € | 40% |
| Påslag | 40 € ÷ 60 € | 66,7% |
Samma produkt, samma 40 €. Säg "vi tjänar 40% på den" och "vi lägger på 66,7%" så är båda påståendena sanna. Problemet börjar när någon säger "40%" och lyssnaren hör den andra siffran.
Misstaget som kostar riktiga pengar
Här är den klassiska varianten. Ägaren bestämmer att verksamheten behöver en marginal på 30% för att täcka hyra, löner och vinst. Personen som underhåller prislistan läser "30%" och lägger på 30% på kostnaden.
En produkt som kostar 70 € prissätts då till 91 €. Bruttovinsten är 21 €, och 21 € ÷ 91 € är en marginal på 23,1%, inte 30%.
Rätt pris för en marginal på 30% är kostnad ÷ (1 − 0,30) = 70 € ÷ 0,70 = 100 €.
Skala upp det till ett år. Anta att verksamheten köper varor för 140 000 € och säljer alla:
| Prissättningsregel | Intäkter | Bruttovinst | Faktisk marginal |
|---|---|---|---|
| 30% påslag (misstaget) | 182 000 € | 42 000 € | 23,1% |
| 30% marginal (avsikten) | 200 000 € | 60 000 € | 30,0% |
Skillnaden är 18 000 € i bruttovinst på ett år, och ingen gjorde ett fel de kunde se. Varje faktura var korrekt beräknad. Regeln bakom den var fel.
Omvandla det ena till det andra
Du behöver inte räkna om från början varje gång. Omvandlingen är fast:
- Marginal = Påslag ÷ (100 + Påslag) × 100
- Påslag = Marginal ÷ (100 − Marginal) × 100
| Påslag | Motsvarar marginal |
|---|---|
| 10% | 9,1% |
| 20% | 16,7% |
| 25% | 20,0% |
| 33,3% | 25,0% |
| 50% | 33,3% |
| 66,7% | 40,0% |
| 100% | 50,0% |
| 150% | 60,0% |
| 200% | 66,7% |
Två rader är värda att komma ihåg: ett påslag på 50% är en marginal på 33,3%, och ett påslag på 100% är en marginal på 50%. Att dubbla kostnaden betyder inte att du behåller 100% av priset. Det betyder att du behåller hälften.
Om du hellre slipper räkna själv tar vinstmarginalkalkylatorn en kostnad och ett försäljningspris och visar marginal, påslag och bruttovinst tillsammans. Påslagskalkylatorn fungerar åt andra hållet: ange kostnaden och antingen påslaget eller marginalen du vill ha, så får du försäljningspriset.
När du ska använda vilket
Ingen av siffrorna är "rätt". De är verktyg för olika uppgifter.
| Situation | Använd | Varför |
|---|---|---|
| Sätta ett pris från en leverantörsfaktura | Påslag | Du utgår från kostnaden du känner till |
| Kontrollera om priserna täcker dina omkostnader | Marginal | Omkostnader betalas ur intäkterna, så jämför lika med lika |
| Prata med din redovisningskonsult eller bank | Marginal | Resultaträkningar redovisar bruttomarginal |
| Jämföra produkter med mycket olika kostnader | Marginal | Den visar vilken som tjänar mer per fakturerad euro |
| Briefa teamet om en prissättningsregel | Vilket som, men säg vilket | De flesta fel kommer från en icke namngiven procentsats |
Den praktiska regeln: skriv aldrig en naken procentsats i en prislista eller prissättningspolicy. Skriv "30% marginal" eller "43% påslag". Det kostar två ord och tar bort det vanligaste prissättningsfelet i småföretag.
Vad marginal inte är
Några gränsdragningar hjälper till att hålla begreppen rena:
- Bruttomarginal är inte nettovinst. Den drar bara av kostnaden för själva varan eller tjänsten. Hyra, löner, programvara och försäkringar måste fortfarande betalas ur den.
- Påslag är inte en rabatt baklänges. Att lägga på 25% och sedan dra av 25% tar dig inte tillbaka till start. 100 € plus 25% är 125 €, och 125 € minus 25% är 93,75 €.
- Ett högt påslag är inte automatiskt ett bra pris. Ett påslag på 200% på en produkt som säljs två gånger om året tjänar mindre än ett påslag på 25% på en som säljs varje dag.
Den sista punkten spelar störst roll vid rabatter. En rabatt tas från försäljningspriset, men den kommer helt ur din marginal, vilket är anledningen till att en "liten" rabatt på 10% kan kosta betydligt mer vinst än den ser ut att göra. Uppföljningsartikeln om den verkliga kostnaden för en rabatt gör den beräkningen i sin helhet.
Håll priset på ett ställe
De flesta marginalfel görs inte en gång. De kopieras. Ett pris räknas fram i ett kalkylblad, skrivs in i en offert, skrivs in igen i en faktura, och ett år senare vet ingen vilken version som är aktuell.
Lösningen är tråkig och effektiv: håll varje produkt och tjänst med sitt pris i en katalog, och bygg varje offert och faktura från den katalogen i stället för ur minnet. I CRM Business Hub finns dina produkter och tjänster i en lista i din KIMISUITE-arbetsyta, så priset ditt team offererar är priset du bestämde, inte det någon kom ihåg.
Bestäm om du prissätter med marginal eller påslag, skriv ner det tillsammans med ordet, och låt katalogen bära det in i varje dokument. CRM Business Hub körs i din arbetsyta och faktureras per arbetsyta i stället för per användare. Säg upp när som helst · Ingen bindningstid · 14 dagar gratis.