Маржът на печалбата е вашата печалба, изразена като дял от продажната цена, докато надценката е същата печалба, изразена като дял от себестойността, така че едно евро печалба винаги дава два различни процента.
Звучи като детайл за счетоводители. Не е. Объркайте двете веднъж в ценоразпис и всяка оферта, която изпратите след това, носи грешката — тихо, с години.
Двете формули една до друга
И двете започват от едно и също число: брутната печалба, която е продажна цена минус себестойност. Единствената разлика е на какво я делите.
| Формула | Отговаря на въпроса | |
|---|---|---|
| Брутна печалба | Продажна цена − Себестойност | Колко пари остават от всяка продажба? |
| Марж на печалбата | Брутна печалба ÷ Продажна цена × 100 | Какъв дял от всяко фактурирано евро задържам? |
| Надценка | Брутна печалба ÷ Себестойност × 100 | Колко добавям върху това, което съм платил? |
Тъй като продажната цена винаги е по-голяма от себестойността (стига да печелите), маржът винаги е по-малкият от двата процента.
Пример с изчисления
Малък доставчик на офис оборудване купува стойка за монитор за 60 € и я продава за 100 €.
| Изчисление | Резултат | |
|---|---|---|
| Брутна печалба | 100 € − 60 € | 40 € |
| Марж на печалбата | 40 € ÷ 100 € | 40% |
| Надценка | 40 € ÷ 60 € | 66,7% |
Същият продукт, същите 40 €. Кажете „правим 40% върху него" и „слагаме 66,7% върху него" и двете твърдения са верни. Проблемът започва, когато някой каже „40%" и слушателят чуе другото.
Грешката, която струва истински пари
Ето класическата версия. Собственикът решава, че бизнесът се нуждае от 30% марж, за да покрие наем, заплати и печалба. Човекът, който поддържа ценоразписа, прочита „30%" и добавя 30% към себестойността.
Продукт, който струва 70 €, тогава е оценен на 91 €. Брутната печалба е 21 €, а 21 € ÷ 91 € е 23,1% марж, не 30%.
Правилната цена за 30% марж е себестойност ÷ (1 − 0,30) = 70 € ÷ 0,70 = 100 €.
Преизчислете това за цяла година. Да предположим, че бизнесът купува стоки за 140 000 € и ги продава всичките:
| Правило за ценообразуване | Приходи | Брутна печалба | Реален марж |
|---|---|---|---|
| 30% надценка (грешката) | 182 000 € | 42 000 € | 23,1% |
| 30% марж (намерението) | 200 000 € | 60 000 € | 30,0% |
Разликата е 18 000 € брутна печалба за година и никой не е направил видима грешка. Всяка фактура е изчислена правилно. Правилото зад нея е било грешно.
Преобразуване на едното в другото
Не е нужно да преизчислявате от нулата всеки път. Преобразуването е фиксирано:
- Марж = Надценка ÷ (100 + Надценка) × 100
- Надценка = Марж ÷ (100 − Марж) × 100
| Надценка | Равнява се на марж |
|---|---|
| 10% | 9,1% |
| 20% | 16,7% |
| 25% | 20,0% |
| 33,3% | 25,0% |
| 50% | 33,3% |
| 66,7% | 40,0% |
| 100% | 50,0% |
| 150% | 60,0% |
| 200% | 66,7% |
Два реда си струва да запомните: 50% надценка е 33,3% марж, а 100% надценка е 50% марж. Удвояването на себестойността не означава, че задържате 100% от цената. Означава, че задържате половината.
Ако предпочитате да не правите аритметиката, калкулаторът за марж на печалбата приема себестойност и продажна цена и показва марж, надценка и брутна печалба заедно. Калкулаторът за надценка работи обратно: въведете себестойността и или надценката, или маржа, който искате, и той ви дава продажната цена.
Кога кое да използвате
Нито едно от числата не е „правилно". Те са инструменти за различни задачи.
| Ситуация | Използвайте | Защо |
|---|---|---|
| Определяне на цена от фактура на доставчик | Надценка | Започвате от себестойността, която знаете |
| Проверка дали цените покриват режийните разходи | Марж | Режийните се плащат от приходите, така че сравнявайте съпоставимо със съпоставимо |
| Разговор със счетоводителя или банката ви | Марж | Отчетите за приходите и разходите отчитат брутен марж |
| Сравняване на продукти с много различни себестойности | Марж | Показва кой печели повече на фактурирано евро |
| Инструктиране на екипа за правило за ценообразуване | Всяко от двете, но кажете кое | Повечето грешки идват от непоименуван процент |
Практическото правило: никога не пишете гол процент в ценоразпис или ценова политика. Пишете „30% марж" или „43% надценка". Струва две думи и премахва най-честата грешка в ценообразуването в малкия бизнес.
Какво не е маржът
Няколко граници помагат термините да останат чисти:
- Брутният марж не е нетна печалба. Той изважда само себестойността на самата стока или услуга. Наемът, заплатите, софтуерът и застраховките все още трябва да излязат от него.
- Надценката не е отстъпка наобратно. Добавянето на 25% и след това свалянето на 25% не ви връща в началото. 100 € плюс 25% е 125 €, а 125 € минус 25% е 93,75 €.
- Високата надценка не е автоматично добра цена. 200% надценка върху продукт, който се продава два пъти годишно, печели по-малко от 25% надценка върху такъв, който се продава всеки ден.
Последната точка има най-голямо значение за отстъпките. Отстъпката се взема от продажната цена, но излиза изцяло от маржа ви, поради което „малка" 10% отстъпка може да струва далеч повече печалба, отколкото изглежда. Последващата статия за реалната цена на отстъпката прави това изчисление изцяло.
Дръжте цената на едно място
Повечето грешки с маржа не се правят веднъж. Те се копират. Цената се изчислява в електронна таблица, въвежда се в оферта, въвежда се отново във фактура и година по-късно никой не знае коя версия е актуална.
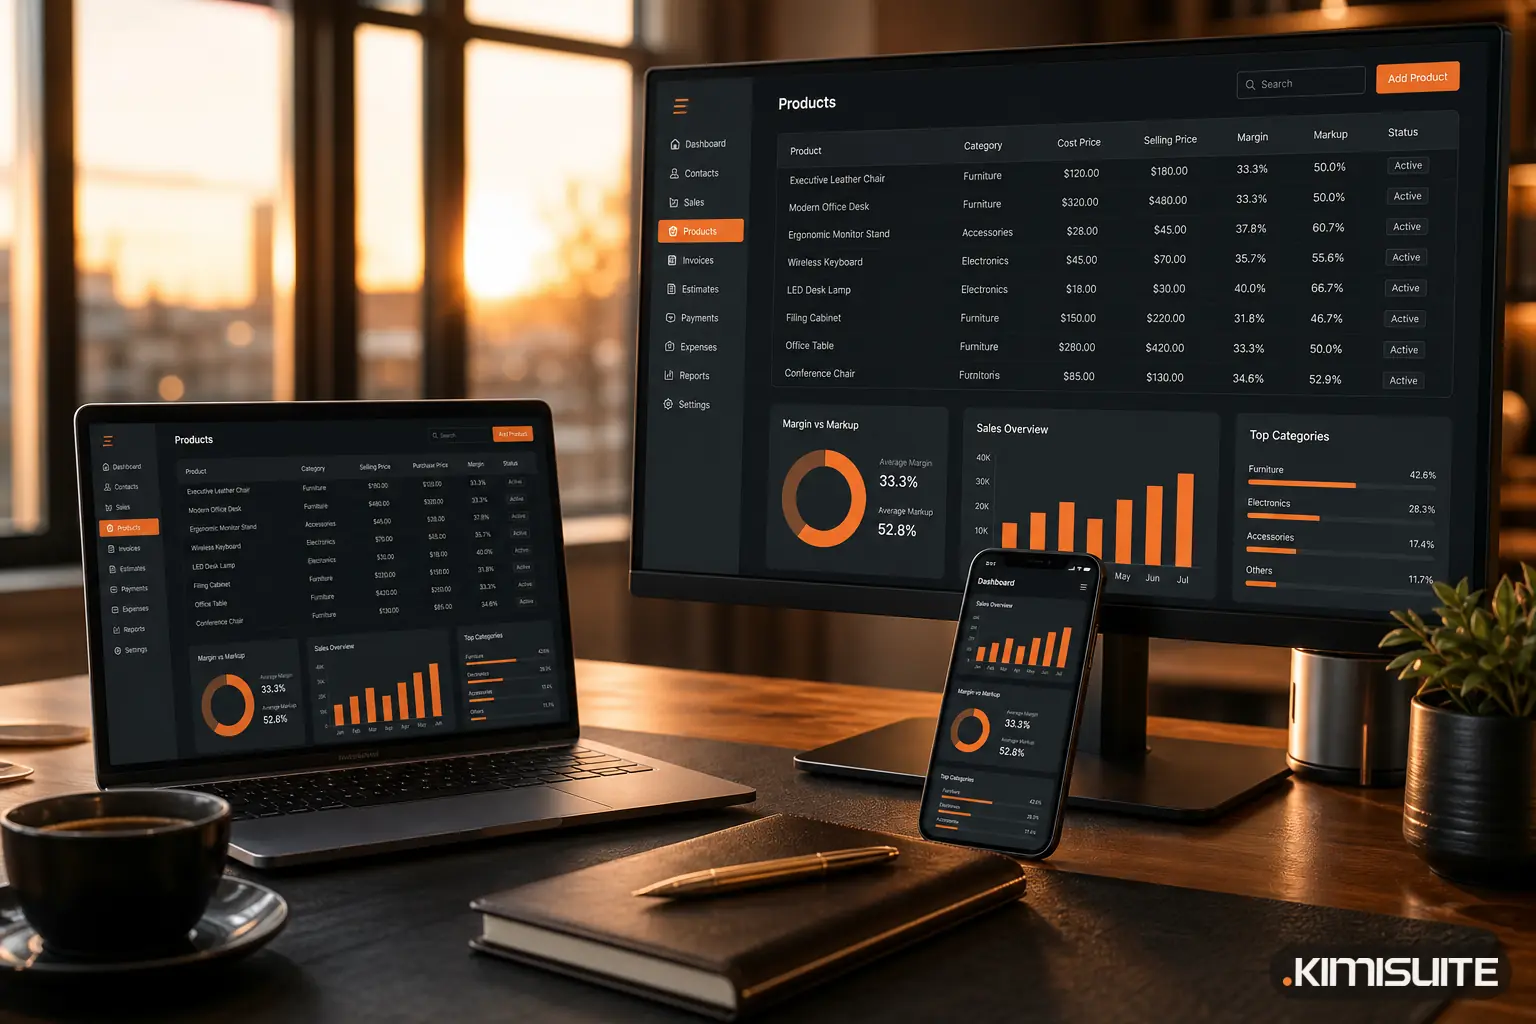
Решението е скучно и ефективно: дръжте всеки продукт и услуга с цената им в един каталог и изграждайте всяка оферта и фактура от този каталог, а не по памет. В CRM Business Hub вашите продукти и услуги живеят в един списък във вашето KIMISUITE работно пространство, така че цената, която екипът ви оферира, е цената, която сте решили, а не тази, която някой си спомня.
Решете дали ценообразувате по марж или по надценка, запишете го заедно с думата и оставете каталога да го пренесе във всеки документ. CRM Business Hub работи във вашето работно пространство и се таксува на работно пространство, а не на потребител. Отказ по всяко време · Без минимален срок · 14 дни безплатно.