Kâr marjı, kârınızın satış fiyatının payı olarak ifadesidir; kâr payı ise aynı kârın maliyetin payı olarak ifadesidir. Bu yüzden bir avroluk kâr her zaman iki farklı yüzde üretir.
Bu, muhasebeciler için bir ayrıntı gibi görünür. Değildir. Fiyat listesinde bir kez karıştırırsanız, gönderdiğiniz her teklif bu hatayı yıllarca sessizce taşır.
İki formül yan yana
Her ikisi de aynı sayıdan başlar: satış fiyatı eksi maliyet olan brüt kâr. Tek fark, onu neye böldüğünüzdür.
| Formül | Yanıtladığı soru | |
|---|---|---|
| Brüt kâr | Satış fiyatı − Maliyet | Satış başına ne kadar para kalıyor? |
| Kâr marjı | Brüt kâr ÷ Satış fiyatı × 100 | Faturaladığım her avronun ne kadarını elimde tutuyorum? |
| Kâr payı | Brüt kâr ÷ Maliyet × 100 | Ödediğimin üzerine ne kadar ekliyorum? |
Satış fiyatı her zaman maliyetten büyük olduğundan (kâr ettiğiniz sürece), marj her zaman iki yüzdeden küçük olanıdır.
Örnek bir hesaplama
Küçük bir ofis ekipmanı tedarikçisi, bir monitör kolunu €60'a alıp €100'a satıyor.
| Hesaplama | Sonuç | |
|---|---|---|
| Brüt kâr | €100 − €60 | €40 |
| Kâr marjı | €40 ÷ €100 | %40 |
| Kâr payı | €40 ÷ €60 | %66,7 |
Aynı ürün, aynı €40. "Üzerinden %40 kazanıyoruz" ve "Üzerine %66,7 koyuyoruz" derseniz her iki ifade de doğrudur. Sorun, birisi "%40" dediğinde ve dinleyen diğerini anladığında başlar.
Gerçek paraya mal olan hata
İşte klasik senaryo. İşletme sahibi, kira, maaşlar ve kârı karşılamak için işletmenin %30 marja ihtiyacı olduğuna karar verir. Fiyat listesini yöneten kişi "%30"u okur ve maliyete %30 ekler.
Maliyeti €70 olan bir ürün o zaman €91'a fiyatlanır. Brüt kâr €21'dir ve €21 ÷ €91, %23,1 marjdır, %30 değil.
%30 marj için doğru fiyat: maliyet ÷ (1 − 0,30) = €70 ÷ 0,70 = €100.
Bunu bir yıla yayın. İşletmenin €140.000 değerinde mal aldığını ve hepsini sattığını varsayalım:
| Fiyatlandırma kuralı | Gelir | Brüt kâr | Gerçek marj |
|---|---|---|---|
| %30 kâr payı (hata) | €182.000 | €42.000 | %23,1 |
| %30 marj (amaç) | €200.000 | €60.000 | %30,0 |
Fark, yılda €18.000 brüt kârdır ve kimse görebileceği bir hata yapmamıştır. Her fatura doğru hesaplanmıştır. Arkasındaki kural yanlıştı.
Birini diğerine dönüştürmek
Her seferinde sıfırdan hesaplamanıza gerek yok. Dönüşüm sabittir:
- Marj = Kâr payı ÷ (100 + Kâr payı) × 100
- Kâr payı = Marj ÷ (100 − Marj) × 100
| Kâr payı | Eşit olduğu marj |
|---|---|
| %10 | %9,1 |
| %20 | %16,7 |
| %25 | %20,0 |
| %33,3 | %25,0 |
| %50 | %33,3 |
| %66,7 | %40,0 |
| %100 | %50,0 |
| %150 | %60,0 |
| %200 | %66,7 |
İki satırı hatırlamaya değer: %50 kâr payı %33,3 marjdır ve %100 kâr payı %50 marjdır. Maliyeti ikiye katlamak, fiyatın %100'ünü elinizde tuttuğunuz anlamına gelmez. Yarısını tuttuğunuz anlamına gelir.
Aritmetik yapmak istemiyorsanız, kâr marjı hesaplayıcı bir maliyet ve satış fiyatı alır; marjı, kâr payını ve brüt kârı birlikte gösterir. Kâr payı hesaplayıcı ise ters yönde çalışır: maliyeti ve istediğiniz kâr payını veya marjı girin, size satış fiyatını verir.
Hangisini ne zaman kullanmalı
Hiçbir sayı "doğru" değildir. Farklı işler için araçlardır.
| Durum | Kullanın | Neden |
|---|---|---|
| Tedarikçi faturasından fiyat belirleme | Kâr payı | Bildiğiniz maliyetten başlarsınız |
| Fiyatların genel giderlerinizi karşılayıp karşılamadığını kontrol etme | Marj | Genel giderler gelirden ödenir, bu yüzden benzeri benzerle karşılaştırın |
| Muhasebecinizle veya bankanızla konuşma | Marj | Kâr ve zarar tabloları brüt marjı raporlar |
| Çok farklı maliyetlere sahip ürünleri karşılaştırma | Marj | Faturalanan her avro başına hangisinin daha fazla kazandırdığını gösterir |
| Ekibe bir fiyatlandırma kuralını anlatma | İkisi de olur, ama hangisi olduğunu söyleyin | Hataların çoğu adlandırılmamış bir yüzdeden kaynaklanır |
Pratik kural: bir fiyat listesine veya fiyatlandırma politikasına asla çıplak bir yüzde yazmayın. "%30 marj" veya "%43 kâr payı" yazın. İki kelimeye mal olur ve küçük işletmelerdeki en yaygın fiyatlandırma hatasını ortadan kaldırır.
Marjın olmadığı şeyler
Birkaç sınır, terimleri temiz tutmaya yardımcı olur:
- Brüt marj net kâr değildir. Yalnızca malın veya hizmetin kendi maliyetini çıkarır. Kira, maaşlar, yazılım ve sigorta yine de ondan çıkmak zorundadır.
- Kâr payı tersine bir indirim değildir. %25 ekleyip sonra %25 çıkarmak sizi başlangıca geri getirmez. €100 artı %25, €125'tir ve €125 eksi %25, €93,75'tir.
- Yüksek kâr payı otomatik olarak iyi bir fiyat değildir. Yılda iki kez satılan bir üründe %200 kâr payı, her gün satılan bir üründe %25 kâr payından daha az kazandırır.
Bu son nokta en çok indirimler için önemlidir. İndirim satış fiyatından alınır, ancak tamamen marjınızdan çıkar. Bu yüzden "küçük" bir %10 indirim, göründüğünden çok daha fazla kâra mal olabilir. Bir indirimin gerçek maliyeti üzerine devam yazısı bu hesaplamayı tam olarak yapıyor.
Fiyatı tek bir yerde tutun
Çoğu marj hatası bir kez yapılmaz. Kopyalanır. Bir fiyat elektronik tabloda hesaplanır, teklife yazılır, faturaya tekrar yazılır ve bir yıl sonra kimse hangi sürümün güncel olduğunu bilmez.
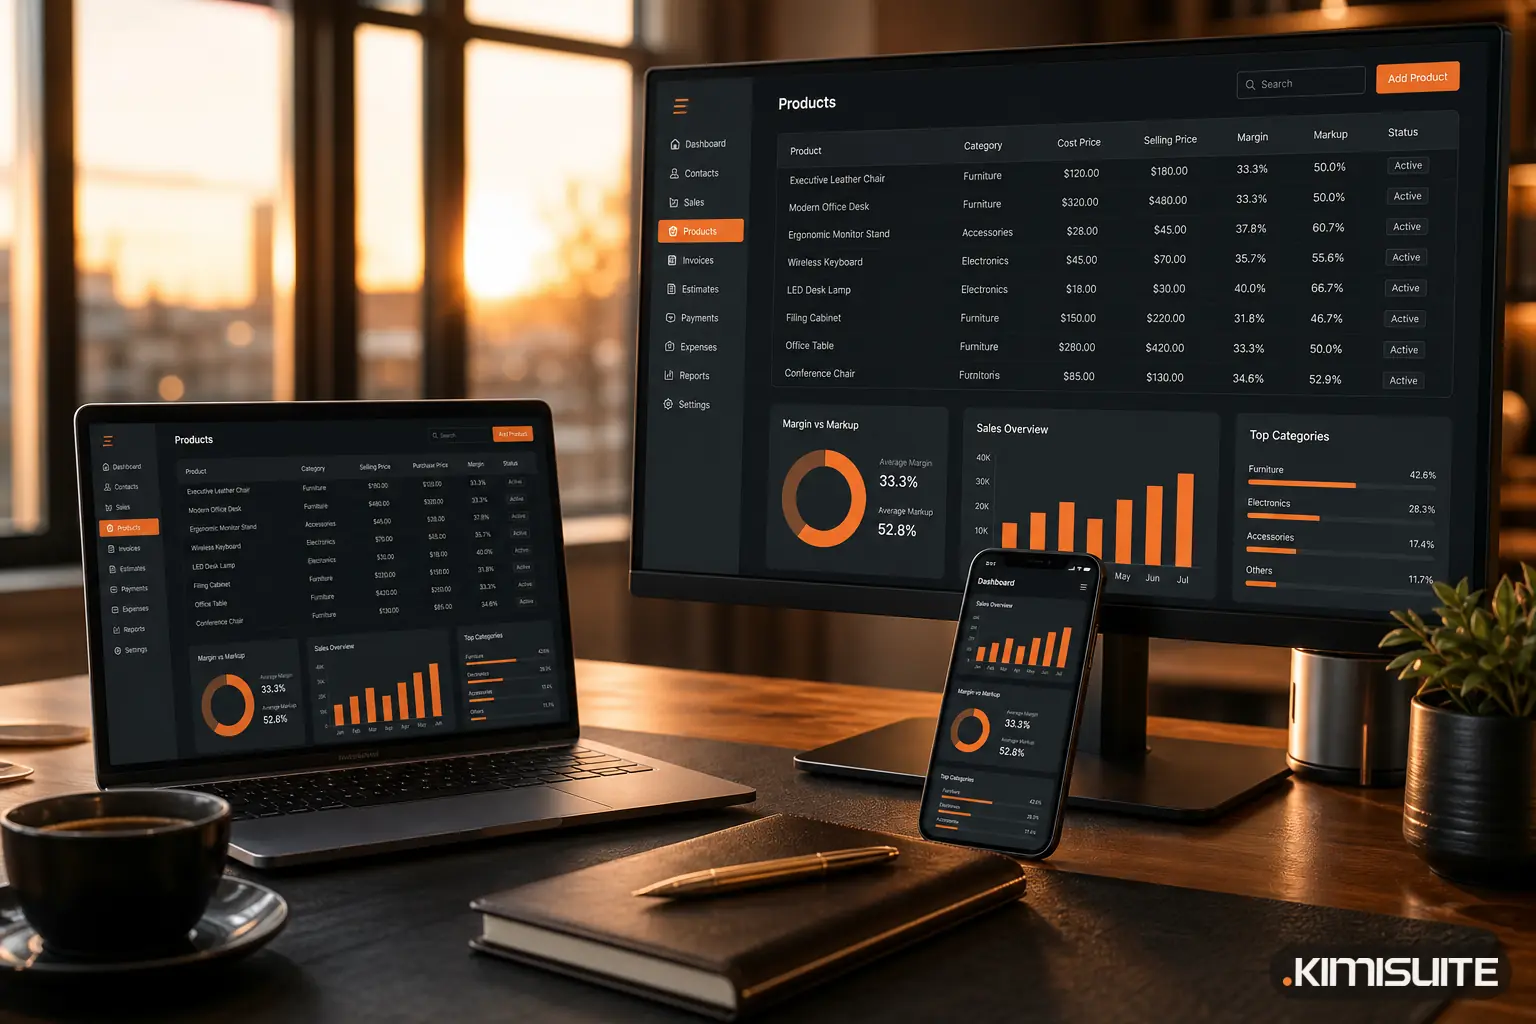
Çözüm sıkıcı ama etkilidir: her ürünü ve hizmeti fiyatıyla birlikte tek bir katalogda tutun ve her teklifi ve faturayı hafızadan değil, o katalogdan oluşturun. CRM Business Hub içinde ürünleriniz ve hizmetleriniz KIMISUITE çalışma alanınızdaki tek bir listede yaşar; böylece ekibinizin teklif ettiği fiyat, birinin hatırladığı değil, sizin karar verdiğiniz fiyattır.
Marja göre mi yoksa kâr payına göre mi fiyatlandıracağınıza karar verin, kelimeyi ekleyerek yazın ve kataloğun onu her belgeye taşımasına izin verin. CRM Business Hub çalışma alanınızda çalışır; kullanıcı başına değil, çalışma alanı başına faturalandırılır. İstediğiniz zaman iptal edin · Minimum süre yok · 14 gün ücretsiz.